
数字货币什么时间实现?央行定调与日常场景落地节奏解析
很多人盯着数字货币的“上线”二字,总觉得它像悬在空中的概念。其实,数字人民币(e-CNY)早已从实验室走出,进入了真实的支付闭环。它不是要取代纸币,而是作为补充,解决现金支付效率低、清算慢的痛点。理解这一点,才能看清它落地的真实步调。
技术层面早已过关,挑战在于“场景渗透”。早期的演示多在静态钱包,现在正加速向动态场景迁移。比如,在政务缴费、公共交通等高频领域数字货币什么时间实现,商户端的改造已大规模铺开。双离线支付能力让没网也能扫码,这在偏远地区或紧急状态下极具价值,正在打破用户对网络依赖的刻板印象。
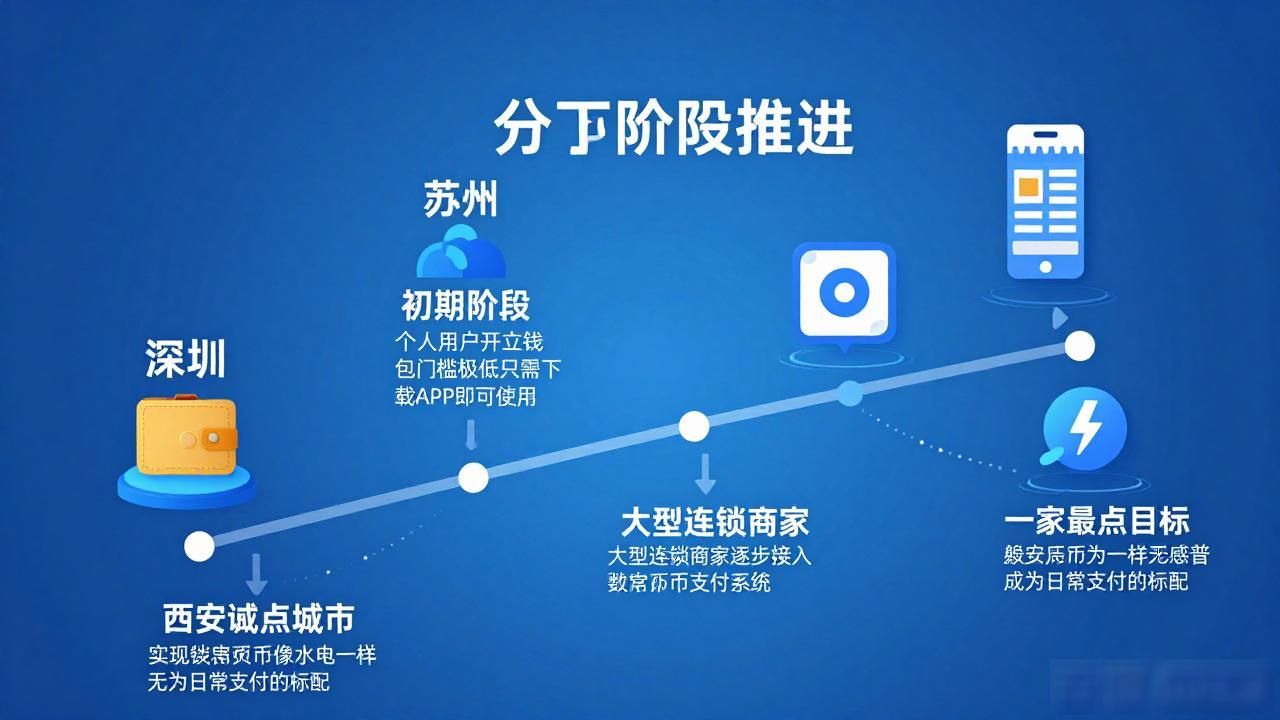
时间表并非“一刀切”,而是分梯队推进。目前试点城市已覆盖全国主要经济区,从深圳、苏州到成都、西安,用户开立钱包的门槛极低。对于个人,现在就能下载APP使用;对于商家,部分大型连锁已接入。真正的“全面实现”指的是像水电一样无感的普及,这需要商户习惯培养和系统稳定性的长期磨合。
公众的疑虑多集中在“是不是又要换钱”或“会不会被监控”。官方明确强调数字货币什么时间实现?央行定调与日常场景落地节奏解析,数字人民币坚持“小额匿名、大额依法可溯”。普通消费者使用无需绑定银行卡,且可控匿名性保护了基础交易隐私。这种设计降低了心理门槛,让技术真正服务于民生,而非增加监管负担。
别盯着一个具体的“日期”,因为它是渗透过程。就像当年移动支付没在某一天突然统治生活,而是从扫码付款慢慢变成习惯。当前阶段,多去尝试在试点商户使用,感受它在速度和便捷度上的优势。随着生态完善,它终将如盐入水,成为支付基础设施的一部分,而非独立的“新事物”。